


Controle Financeiro Pessoal
4,99.85K Arvustused
Rakenduse andmed
- Versioon
- 0.0.449
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Aleff
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
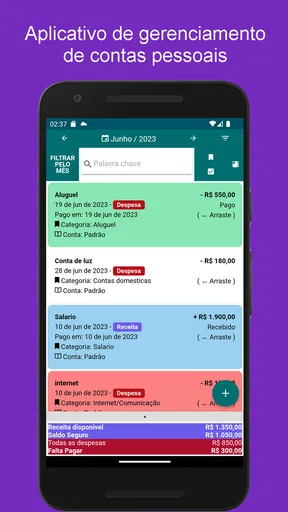
Kui kuu lõpus tekib tunne, et raha lihtsalt kaob, on kõige kasulikum alustada mitte rangest eelarvest, vaid nähtavusest. Controle Financeiro Pessoal on tasuta finantsrakendus, mille mõte on aidata mul oma igapäevaseid kulutusi üles märkida ja nende üle paremini järge pidada. See ei püüa olla pank ega investeerimisplatvorm, vaid keskendub palju lihtsamale küsimusele: kuhu mu raha tegelikult läheb?
Minu jaoks on selle rakenduse suurim väärtus just selles, et kulude jälgimine muutub eraldi harjumuseks. Kui maksan poes, tellin söögi või tasun arve, saan kulu oma süsteemi lisada ega pea lootma ainult pangakonto väljavõttele. Selline töövoog tundub esmapilgul väike, kuid paari nädala järel hakkavad korduvad mustrid palju selgemalt välja paistma.
Kuidas kulude jälgimine päriselus toimib
Siin käsitlen seda, kuidas kulude märkimine sobitub tavalisse päeva ja millal sellest saab kasulik rutiin, mitte tüütu lisatöö. Minu jaoks aitab kõige rohkem üks lihtne reegel: sisestada ost siis, kui summa veel värskelt meeles on, ning jätta suurem ülevaatus hilisemaks.
Alustamine: enne säästmist tuleb olukord nähtavaks teha
Rakendus sobib kõige paremini inimesele, kes tahab oma rahaasju ise jälgida, kuid ei soovi kohe keerulist tabelit või mahukat eelarvesüsteemi üles ehitada. Esmakordsel kasutamisel tasub mõelda mitte sellele, kui palju peaksin kulutama, vaid sellele, millised kulud mul juba olemas on. See muudab alustamise vähem ebamugavaks ja aitab vältida liiga optimistlikku plaani, mis paari päevaga katki läheb.
Praktiline algus on võtta ette üks tavaline päev. Pärast hommikukohvi, transpordikulu, lõunat ja õhtust ostu sisestan need järjest, võimalikult kohe pärast maksmist. Nii ei pea hiljem meenutama, kas väike ost läks toidule, vabale ajale või mõnele muule kulurühmale. Just need väikesed maksed annavad kuu lõpus sageli kõige kasulikuma pildi.
Siin tuleb mängu ka üks oluline trade-off. Käsitsi sisestamine annab mulle rohkem kontrolli ja sunnib kulule tähelepanu pöörama, kuid see nõuab järjepidevust. Kui otsin lahendust, mis loeb kõik pangatehingud automaatselt ja seob need ise kategooriatega, ei pruugi see rakendus olla kõige õigem valik. Selle tugevus on teadlik jälgimine, mitte täielik automatiseerimine.
Samm-sammult: kulu lisamine ja päeva lõpetamine
Minu soovitus on teha kulude sisestamisest võimalikult lühike tegevus. Lisa summa, vali sobiv kulurühm ja liigu edasi. Kui hakkan iga sissekande juures liiga palju kirjeldama, muutub rakenduse kasutamine tüütuks ning harjumus kaob kiiresti. Detaili tasub lisada siis, kui see aitab hiljem otsust teha, näiteks kui sama kategooria sisaldab nii vajalikku kui ka täiesti vabatahtlikku ostu.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Hea töövoog on jagada kasutamine kaheks. Päeva jooksul märgin kulud üles siis, kui need tekivad. Nädala lõpus vaatan koondpilti, mitte üksikuid sente. See teine samm on tähtsam, sest ainult sisestatud numbrid ei muuda käitumist. Muutus tekib siis, kui märkan, et mitu väikest mugavusostu kogunevad suureks summaks või et mõni arve võtab eelarvest rohkem ruumi, kui arvasin.
Üks vähem ilmne kasutusviis on kontrollida rakenduse abil mitte ainult suuri väljaminekuid, vaid ka otsustushetki. Näiteks võin enne järjekordset tellimust vaadata, kui palju olen samalaadsetele kuludele juba kulutanud. See ei keela mul ostu teha, kuid muudab otsuse teadlikumaks. Minu kogemusel töötab selline vahepealne kontroll paremini kui kuu lõpus enda süüdistamine.
Teine kasulik võte on sisestada kulud võimalikult samasuguse loogika järgi. Kui üks kord märgin kohvikulutuse toiduks ja teisel korral vabaks ajaks, muutub hilisem ülevaade segaseks. Kategooria valimisel ei pea otsima ideaalset majanduslikku süsteemi; piisab sellest, et minu enda reeglid püsivad kuu jooksul ühesugused.
Üleandmised: kuidas rakendus sobitub pangakonto ja perega
Finantsrakendus ei ela päriselust eraldi. Raha liigub pangas, sularahas, kaartide ja vahel ka teiste pereliikmete kaudu. Seetõttu on oluline mõista, et Controle Financeiro Pessoal toimib minu jaoks pigem isikliku arvestuskihina. Panga väljavõte näitab, mis kontolt maha läks; rakendus aitab mul sellele kulule tähenduse anda ja seda oma harjumuste kontekstis vaadata.
Kui kasutan mitut pangakaarti, tasub valida üks kindel hetk, mil kontrollin kõik päeva või nädala kulud üle. Vastasel juhul võib mõni ost jääda sisestamata või sattuda topelt kirja. Eriti tähelepanelik peab olema sularaha puhul: kui märgin väljavõetud summa ühe kuluna ja hiljem ka sularahas tehtud ostud eraldi, võib sama raha arvestusse kaks korda sattuda.
Pere ühise eelarve puhul muutub töövoog keerulisemaks. Kui ainult üks inimene sisestab kõik kulud, peab ta saama teistelt info õigel ajal kätte. Kui igaüks peab oma ostud ise kirja panema, sõltub tulemus kõigi järjepidevusest. Sellises olukorras võib ühine tabel või pangarakendus olla mugavam, eriti kui eesmärk on reaalajas jagatud ülevaade. Üksikisiku või väikese majapidamise jaoks on käsitsi arvestus siiski täiesti kasutatav, kui reeglid on alguses kokku lepitud.
Samuti ei tasu eeldada, et rakendus asendab finantsnõustamist. See aitab mul kulutusi korrastada, kuid ei otsusta minu eest, kas laen, investeering või kindlustus on mõistlik. Kui vajan maksuarvestust, ettevõtte raamatupidamist või automaatset pangatehingute sünkroonimist, peaksin vaatama spetsiaalsema lahenduse poole.
Igapäevane näide: kuu algusest kuu lõpuni
Kujutan ette inimest, kelle palk laekub kuu alguses ja kellel on tunne, et esimese kahe nädalaga kulub liiga palju. Ta alustab rakenduses kohe pärast palgapäeva ning sisestab esmalt püsivad väljaminekud. Seejärel märgib ta iga päeva jooksul tekkinud väiksemad kulud, kaasa arvatud need, mis tunduvad liiga tühised, et neid üles kirjutada.
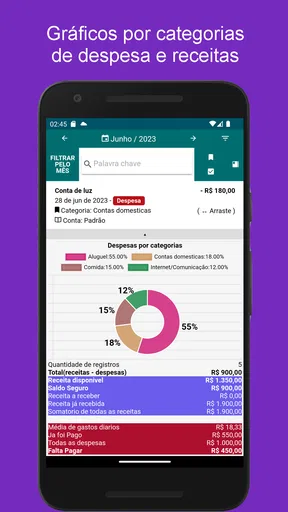
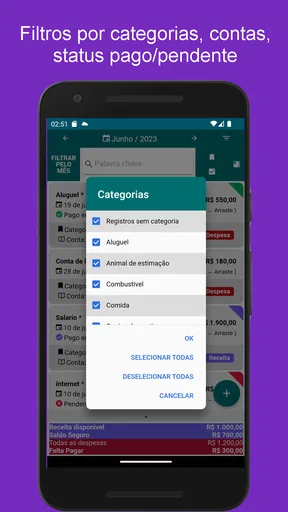
Nädala pärast vaatab ta kategooriaid ja näeb, et probleem ei ole ühes suures ostus. Raha on jagunenud mitme mugavusteenuse, väljas söömise ja juhusliku poeskäigu vahel. See on oluline tulemus, sest järgmine otsus saab olla konkreetne: mitte “pean vähem kulutama”, vaid “enne uue tellimuse tegemist kontrollin selle kategooria seisu”.
Kuu keskel võib ta teha väikese paranduse. Ta ei pea kogu eelarvet ümber tegema, vaid otsustab, millist ühte kulurühma jälgib eriti tähelepanelikult. Kuu lõpus võrdleb ta oma tunnet tegeliku pildiga. Mõnikord selgub, et mure oli liialdatud; teinekord on näha, et mõni korduv kulu vajab päriselt muutmist. Rakendus ei tee seda otsust tema eest, kuid annab otsusele parema aluse.
See näide näitab ka, miks ma ei soovita rakendust kasutada ainult kuu viimasel õhtul. Tagantjärele mälu on ebatäpne ja väiksed ostud kaovad kiiresti. Pidev, kuid lühike sisestamine annab palju usaldusväärsema tulemuse kui üks pikk korrastus pärast seda, kui raha on juba kulunud.
Tulemus: mida ma pärast mõnda aega kasutamist tegelikult saan
Rakenduse väärtus ei seisne ainult selles, et ekraanile koguneb kulude loetelu. Kasu tekib siis, kui see loetelu aitab mul järgmise kuu jaoks midagi muuta. Näiteks saan otsustada, millised kulud on vältimatud, millised on paindlikud ja millised tekivad lihtsalt harjumusest. Selline jaotus on praktilisem kui üldine soov “säästa rohkem”.
Samuti aitab arvestus eristada ühekordset erandit korduvast mustrist. Üks suurem ost ei tähenda tingimata, et mu rahakasutus on kontrolli alt väljas. Kui sama tüüpi kulu ilmub iga nädal, on olukord teine. Just korduvuse märkamine on üks käsitsi jälgimise varjatud tugevusi: iga sisestus sunnib mind mõtlema, mida ma tegelikult ostsin ja miks.
Rakendus võib olla kasulik ka enne suuremat elumuutust, näiteks kolimist, töökoha vahetust või iseseisva elu alustamist. Kui mul on mõne nädala või kuu pikkune isiklik ülevaade, saan hinnata, millised kulud jäävad alles ka uues olukorras. See ei anna automaatselt täpset prognoosi, kuid vähendab oletamist ja aitab ette valmistada realistlikumat plaani.
Minu hinnangul sobib see eriti hästi inimesele, kes tahab oma kuluharjumusi mõista, mitte ainult kontojääki vaadata. See on erinevus tavalise pangarakenduse ja eraldi kulukontrolli vahel. Pank ütleb mulle, kui palju raha on alles; siin saan vaadata, milline käitumine selle tulemuseni viis.
Kus töövoog katkeb ja kellele tasub valida midagi muud
Kõige tavalisem takistus on järjepidevuse kadumine. Kui jätan mitu päeva vahele, muutub hilisem taastamine ebamugavaks. Ma ei pruugi enam mäletada täpset summat, kategooriat või seda, kas ost sai juba sisestatud. Seetõttu on parem teha lühike sissekanne kohe kui loota nädalavahetusel toimuvale suurele korrastamisele.
Teine piirang puudutab kasutaja ootusi. Kui tahan näha automaatselt uuenevat pangaseisu, jagada majapidamise eelarvet mitme kasutajaga või saada keerukaid prognoose, võib käsitsi põhinev lahendus tunduda liiga lihtne. Sellisel juhul on pangaga ühendatud eelarverakendus või põhjalikum finantsplatvorm tõenäoliselt mugavam, kuigi selle seadistamine ja privaatsusvalikud võivad olla keerukamad.
Kolmas koht, kus tasub ettevaatlik olla, on kategooriate üleküllus. Liiga detailne süsteem tundub alguses professionaalne, kuid muudab iga ostu sisestamise aeglasemaks. Mina alustaksin väheste, selgete rühmadega ja muudaksin neid alles siis, kui ülevaade jääb liiga üldiseks. Rakenduse mõte on aidata kulusid mõista, mitte sundida mind oma elu raamatupidamisena üles ehitama.
Kiirus ja koormus: mida selliselt tööriistalt oodata
Kuna see on kulude käsitsi jälgimiseks mõeldud rakendus, ei sõltu selle igapäevane väärtus sellest, kas see suudab taustal pangatehinguid pidevalt sünkroonida. Minu jaoks on olulisem, et tavalise ostu lisamine oleks piisavalt lühike tegevus, et ma ei lükkaks seda edasi. Kui telefon on käepärast ja sisestan kulu samal ajal, kui see veel meeles on, püsib töövoog loomulikuna. Väga vana või aeglase seadme puhul võib rakenduse kasutamise sujuvus erineda, nii et enne harjumuse loomist tasub proovida, kuidas see just enda telefonis reageerib.
Raskem kasutushetk ei ole tingimata suur andmemaht, vaid kogunenud tähelepanuvajadus: mitu kaarti, sularaha, korduvad arved ja teiste pereliikmete kulud teevad arvestuse keerulisemaks. Sellises olukorras aitab pigem kindel rutiin kui iga ostu kohta pikk märkus. Mina hoiaksin sissekanded lühikesed ning kasutaksin nädalast ülevaatust kontrollpunktina, kus märgata puuduvaid või topelt sisestatud kulusid. See vähendab korrastamise vaeva ilma, et peaksin igapäevase harjumuse muutma raamatupidamistööks.
Usaldusväärsus ja taastumine pärast pausi
Üks praktiline küsimus on, mis saab siis, kui unustan mõne päeva kulud üles märkida või vahetan telefoni. Käsitsi arvestuse puhul ei paranda rakendus ise mälulünki, seega on kõige turvalisem toetuda vajadusel pangaväljavõttele ja märkida ainult need tehingud, mida saan usaldusväärselt tuvastada. Ma ei püüaks iga väikest ostu tagantjärele ära arvata; ebatäpne detail võib hilisema ülevaate segasemaks muuta kui ausalt üldisem sissekanne.
Enne seadme vahetamist või rakenduse eemaldamist kontrolliksin, millised võimalused rakenduses endas kulude säilitamiseks olemas on, ning hoiaksin olulise arvestuse jaoks alles ka oma tavapärased pangadokumendid. See ei tähenda, et peaksin kõiki kulusid kahes kohas põhjalikult haldama. Pigem on see lihtne ettevaatusabinõu: kulude jälgimise rakendus aitab mustreid mõista, kuid olulised finantsandmed ei tohiks sõltuda ainult ühest tööriistast.
Seadme sobivus, versioon ja tasulised võimalused
Tehnilise poole pealt töötab rakendus Androidi seadmetel, mille operatsioonisüsteem on vähemalt 7.0. Arendaja on Aleff ning praegune versioon on 0.0.449. Need detailid on olulised vanema telefoni kasutajale, kes ei taha enne paigaldamist avastada, et seade ei sobi. Rakendus on märgitud PEGI 3 vanuseastmega, seega ei ole selle sisu mõeldud ainult täiskasvanud rahakasutajatele, kuigi päris finantsotsused jäävad loomulikult kasutaja vastutuseks.
Rakenduse kasutamine ei nõua ostuhinda, kuid Play kaudu arveldamisel on saadaval rakendusesisesed ostud hinnavahemikus 0,89 eurost kuni 79,99 euroni. Minu jaoks tähendab see, et enne tasulise võimaluse valimist tasub kõigepealt aru saada, kas põhikasutus toetab minu töövoogu. Kui vajan lihtsalt kulude ülesmärkimist, ei alustaks ma lisakuludest; kui mõni laiendus muudab arvestuse minu jaoks mugavamaks, saan seda hinnata alles pärast tegelikku proovimist.
Finantsrakenduse puhul tasub ka läbi mõelda, millist infot ma olen valmis ise sisestama ja telefonis hoidma. Ma ei lisaks kulumärkmetesse paroole, pangakaardi andmeid ega muud tundlikku teavet: kulude ülevaate jaoks piisab tavaliselt summast ja endale arusaadavast kirjeldusest. Selline ettevaatlik harjumus on kasulik sõltumata sellest, millise rahajälgimise tööriista valin.
Kellele see sobib ja kellele mitte
See on hea valik inimesele, kes alustab esimest korda isikliku eelarve jälgimist, tahab vähendada impulssoste või vajab lihtsat viisi, kuidas kuu kulutused enda jaoks lahti seletada. Samuti sobib see neile, kellele meeldib ise otsustada, millise kategooria alla ost kuulub ja millal ülevaadet kontrollida.
Ma ei soovitaks seda esmajärjekorras inimesele, kelle peamine vajadus on automaatne andmete kogumine. Samuti võib pettuda kasutaja, kes ootab rakenduselt valmis finantsplaani, võlgade haldamise süsteemi või investeerimisotsuseid. Siin tuleb töö teha kasutajal endal, kuid vastutasuks jääb ülevaade lihtsamini mõistetavaks ja minu hinnangul ka teadlikumaks.
Usaldust näitab selle nähtav kasutajaskond: rakendusel on keskmine hinne 4,9 ning seda on paigaldatud üle miljoni korra. Need numbrid ei tõesta, et see sobib kõigile, kuid annavad märku, et lihtsal kulude jälgimise ideel on palju kasutajaid. Rakendus on olnud saadaval alates 8. maist 2019, mis lisab sellele piisavalt kasutusajalugu, et seda ei tajuks täiesti uue katsetusena.
Enne paigaldamist küsiksin endalt, kas tahan eelkõige automaatset kontopilti või soovin ise oma kulud läbi mõelda. Esimesel juhul on pangarakendus või automaatse ühendusega eelarvetööriist tõenäoliselt mugavam. Teisel juhul võib käsitsi sisestamine olla just see väike lisasamm, mis muudab kulud märgatavamaks. Controle Financeiro Pessoal on suunatud pigem teisele kasutajale: sellele, kes eelistab lihtsat isiklikku arvestust keerukale finantsjuhtimise süsteemile.
Lõppmulje on mul positiivne, kuid üsna konkreetne. Controle Financeiro Pessoal ei lahenda rahaasju minu eest ega asenda automaatset pangapõhist eelarverakendust. Selle väärtus tuleb hoopis selgest töövoost: märgin kulu, liigitan selle, vaatan nädala jooksul kogunenud mustrit ja teen järgmise otsuse selle põhjal. Kui soovid oma kulutusi päriselt märgata, mitte ainult kuu lõpus numbrit vaadata, on see tasuta rakendus proovimist väärt.
Mina kasutaksin seda eelkõige mõne nädala pikkuse harjumuse loomiseks ja seejärel otsustaksin, kas käsitsi arvestus sobib minu elurütmiga. Kui sobib, võib lihtsus olla selle suurim tugevus. Kui kulude sisestamine hakkab tunduma tüütu või vajad automaatset pangainfot, on parem valida teine tööriist, mitte sundida seda rakendust ülesandesse, milleks see minu jaoks ei sobi.
Plussid
- Lihtne kulude ja tulude sisestamine igapäevaseks jälgimiseks.
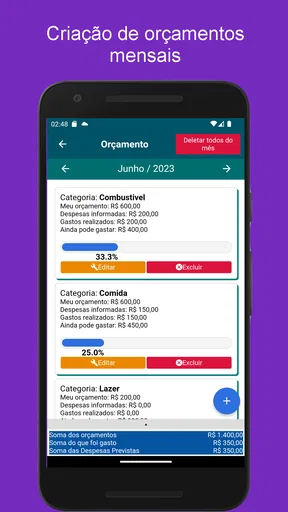
- Aitab koostada eelarvet ja hoida kulutustel paremini silma peal.
- Selge ülevaade rahaasjadest toetab teadlikumaid finantsotsuseid.
- Sobib kasutajatele
- kes soovivad isiklikke rahaasju ühes kohas hallata.
- Võimaldab märgata korduvaid kulutusi ja leida säästukohti.
Miinused
- Kõik funktsioonid ei pruugi tasuta versioonis saadaval olla.
- Andmete käsitsi sisestamine võib muutuda ajamahukaks.
- Rakenduse kasutamine võib nõuda harjumist ja järjepidevust.
- Keerukamate finantsvajadustega kasutajatele võib võimalusi väheks jääda.
- Privaatsustundlikud kasutajad võivad muretseda finantsandmete turvalisuse pärast.
Korduma kippuvad küsimused: Controle Financeiro Pessoal
Mis on Controle Financeiro Pessoal ja kellele see rakendus sobib?
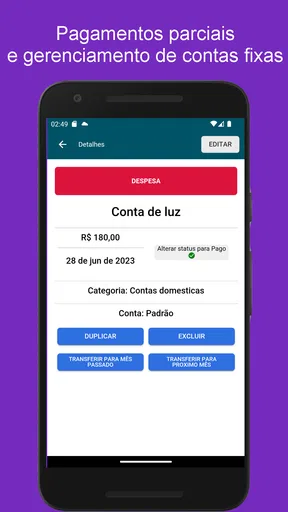
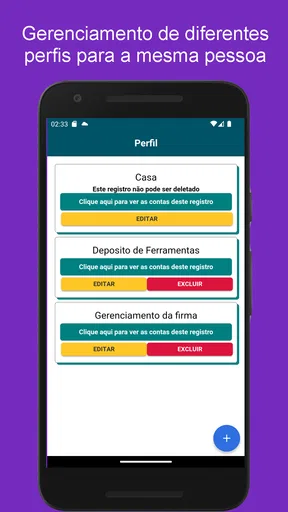
Controle Financeiro Pessoal on isiklike rahaasjade haldamiseks mõeldud rakendus, millega saab jälgida sissetulekuid, väljaminekuid, arveid ja igapäevast eelarvet. Katsetamisel jäi mulje, et see sobib eriti kasutajatele, kes soovivad oma kulutused ühte kohta koondada ning saada paremat ülevaadet sellest, kuhu raha kuu jooksul kulub.
Milliseid finantstehinguid saab rakenduses registreerida?
Rakenduses saab tavaliselt lisada erinevaid sissetulekuid ja kulutusi ning määrata neile kategooriaid, näiteks toit, transport, eluasemekulud või meelelahutus. See võimaldab hiljem kulude jaotust analüüsida. Enne allalaadimist tasub siiski kontrollida rakenduse täpset versiooni ja funktsioonide loendit, sest saadaolevad kategooriad, aruanded ja valuutad võivad Androidi ning iOS-i versioonis erineda.
Kas Controle Financeiro Pessoal on tasuta või sisaldab see tasulisi funktsioone?
Rakenduse allalaadimine võib olla tasuta, kuid mõned lisafunktsioonid võivad sõltuvalt platvormist olla seotud reklaamide, rakendusesiseste ostude või tellimusega. Näiteks võivad tasulised olla täiustatud aruanded, reklaamivaba kasutus, varundamine või rohkemate kontode haldamine. Soovitan enne installimist vaadata rakenduse poe kirjeldust ja maksetingimusi, et vältida ootamatuid kulusid.
Kas minu finantsandmed on Controle Financeiro Pessoalis kaitstud?
Kuna rakenduses võidakse hoida tundlikku infot sissetulekute, kulutuste ja rahaliste harjumuste kohta, tasub enne kasutamist kindlasti tutvuda privaatsuspoliitikaga. Kontrolli, kas andmed salvestatakse ainult seadmesse või sünkroonitakse pilvega, kas rakendus kasutab lukustust ning milliseid õigusi see küsib. Ära sisesta rakendusse pangaparoolide või kaartide täielikke andmeid, kui seda pole hädavajalik.
Kas rakendus sobib põhjalikuks eelarveplaneerimiseks ja pangakontode jälgimiseks?
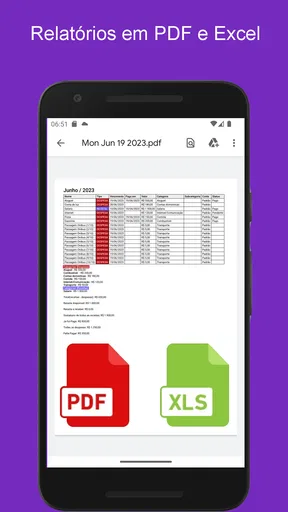
Controle Financeiro Pessoal võib olla kasulik igapäevaste kulude käsitsi registreerimiseks ja lihtsa kuueelarve koostamiseks, kuid selle võimalused ei pruugi asendada täielikku pangarakendust või professionaalset finantsplaneerijat. Enne allalaadimist kontrolli, kas see toetab automaatset pangatehingute importi, korduvaid makseid, varundamist, aruannete eksporti ja mitut kontot. Kui need funktsioonid puuduvad, sobib rakendus paremini lihtsaks kulude jälgimiseks.


